财智7这个软件,说新不新,说老也不算过时,很多人装完就丢在桌面吃灰,觉得就是个记账本。其实真不是,我用财智7差不多两年了,从最开始只记流水账,到现在能通过它看出我家钱到底漏在哪,中间确实走了不少弯路。这篇就专门聊聊财智7怎么用才赚钱,不整那些虚头巴脑的理论,全是我自己试出来好使的操作路子。你要是刚下载完不知道从哪儿下手,或者用了几个月还是觉得没头绪,那这篇你算看对了。
财智8和财智7差别大吗?老用户要不要升级
好多人后台问我财智7用得好好的,看见网上老提财智8,心里就痒痒。我特意把两个版本都装过对比了半个月,说实话,核心记账逻辑是一模一样的,财智8主要改了界面和一些云同步的细节。如果你只是自己在家记账,财智7完全够用,没必要折腾。但如果你的手机和电脑都要用,想随时同步数据,那财智8的云同步确实省心不少。另外财智7的报表功能比较基础,想看那种特别精细的年度投资分析图,财智8会更顺手。反正我的建议是,先用熟财智7的基础功能,觉得不够了再考虑升级,别盲目追新。
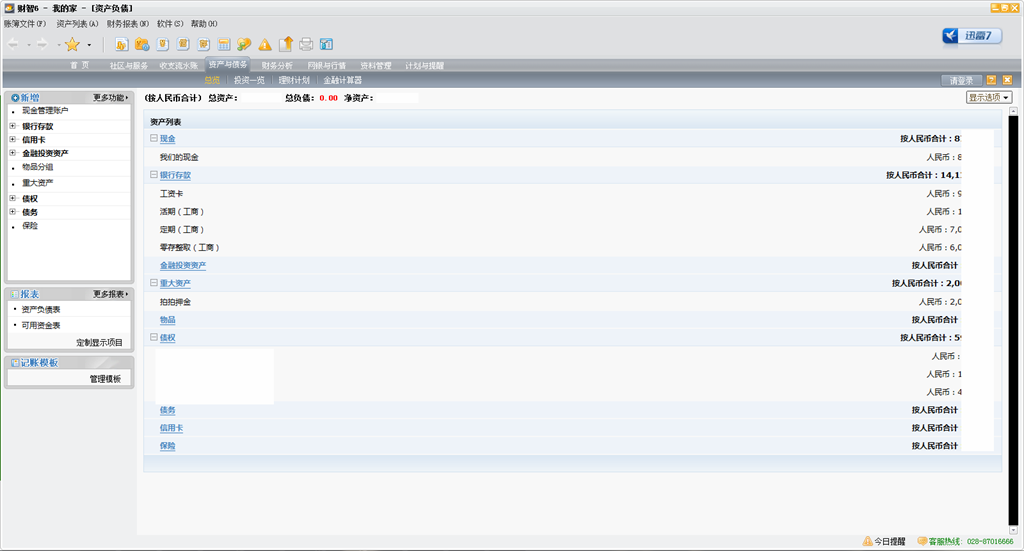
财智7怎么设置账户才能看清真实资产负债
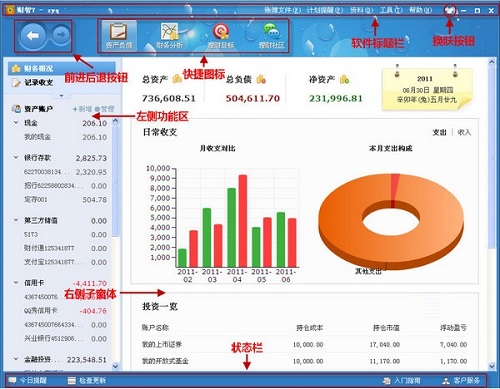
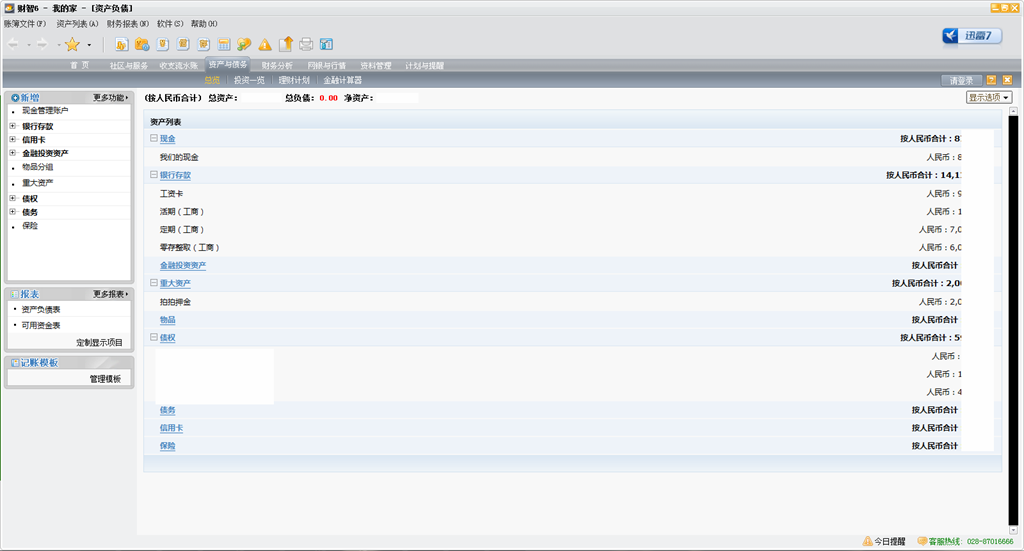
这一步特别关键,但大多数人第一步就错了。财智7建账户的时候,别只建一个现金账户就完事,一定要把银行卡、信用卡、微信钱包、支付宝、余额宝、公积金账户全分开建。我当时就是偷懒,全部记在一个账户里,月底看报表发现钱对不上,查账查到半夜。你分开建好之后,财智7会自动帮你算总资产和总负债,每个账户的余额变动也一目了然。特别是信用卡账户,一定要关联账单日,这样财智7能提醒你最后还款日,避免逾期。这步做扎实了,后面看资产负债报表才有意义。
财智7的预算功能怎么用才不白设
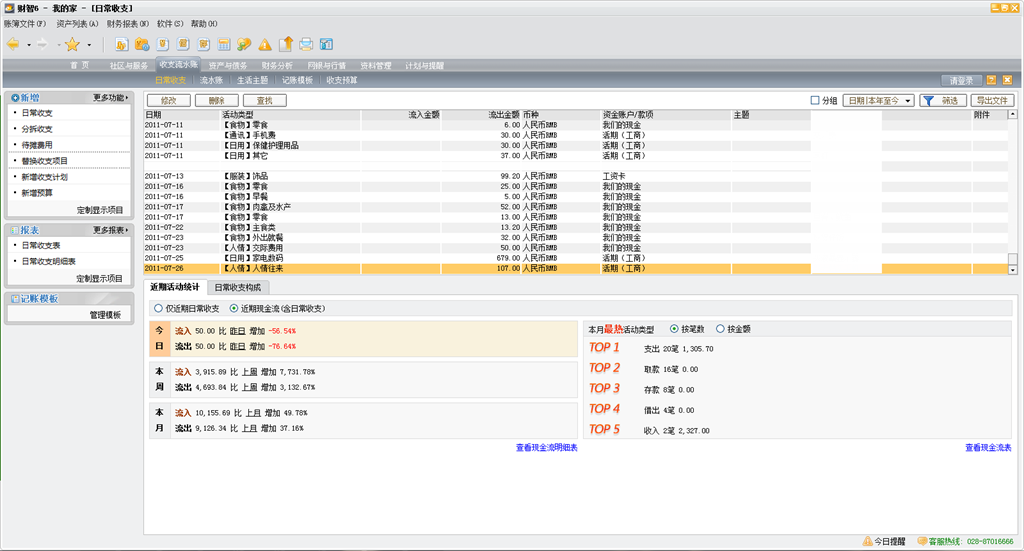
预算功能是财智7里最能帮你省钱的地方,但很多人设完就不管了,那肯定没效果。我的习惯是每个月最后一天,花十分钟把下个月的预算先过一遍。比如吃饭这块,我按上周平均值稍微收紧百分之十来设,财智7每天都会提示我今天预算还剩多少。刚开始挺难受的,老超支,但坚持两个月之后,我发现自己点外卖前会下意识看一眼剩余额度,真的能管住手。另外财智7有个分类预算功能,可以把“购物”和“娱乐”这种容易剁手的项目单独设上限,一旦超了,软件会弹红字提醒,感觉像有个管钱的朋友在旁边盯着你。
财智7记录投资理财,收益到底怎么算才准
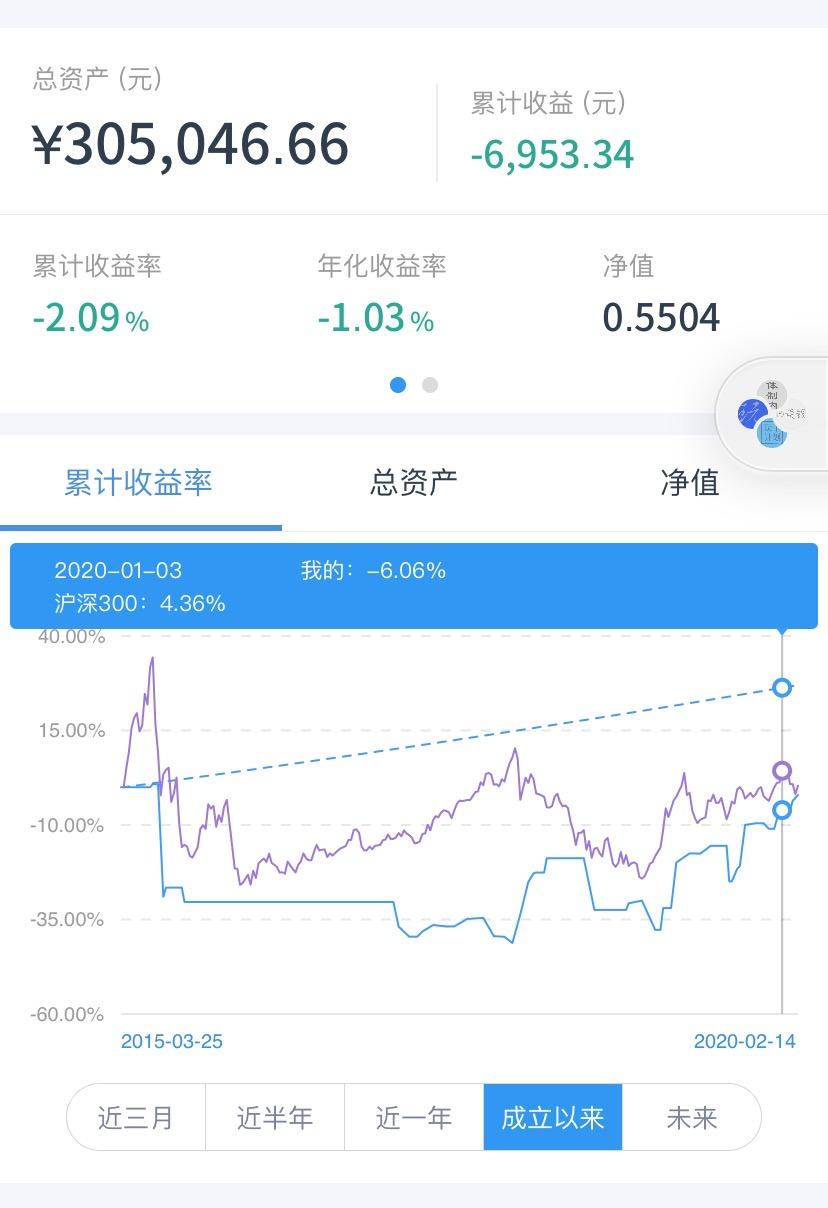
这一块是财智7的强项,但操作有点反直觉。很多人买基金股票就直接记一笔支出,那你的资产报表永远是错的。正确做法是在财智7里建一个“投资账户”,比如某某证券,然后把转入证券账户的钱记为“账户转账”,而不是支出。买入基金或股票时,用“持仓买入”功能记录,卖出时再记“持仓卖出”。这样财智7会自动帮你算持仓成本、浮动盈亏和已实现收益。我一开始不懂,全记成收支,导致我总觉得自己亏了很多,实际一算根本没亏。你把这块理顺了,财智7的投资报表能直接告诉你今年到底赚了还是赔了,收益率是多少,比你自己拿计算器按靠谱多了。
财智7的报表分析到底该看哪几个关键数据
到月底或者年底,财智7会生成一堆报表,新手容易看花眼。我建议你就重点盯三个地方。第一个是“收支差额表”,这个能直接反映你这个月是存下钱了还是透支了;第二个是“支出构成饼图”,你看看占比最高的前三项是什么,如果发现房租之外,外卖占了最大头,那下个月预算就知道该砍哪儿了;第三个是“净资产趋势图”,这个图线只要一直是往上走的,说明你的理财路子是对的,哪怕走得慢点也没事。别去看那些花里胡哨的什么日均消费排名,对普通家庭理财参考价值没那么大。
财智7用久了卡顿或者数据丢失怎么预防
这问题我踩过坑,辛辛苦苦记了半年的账,结果电脑重装系统忘了备份,差点全没了。财智7的数据文件默认存在安装目录下,是个特定格式的数据库文件。我劝你至少每周手动备份一次,存到网盘或者U盘里。另外财智7用久了,数据量大了确实会有点卡,尤其是打开报表的时候。这时候你可以在“工具”里找“数据压缩”或者“清理历史数据”,把三年前那种根本不会再看的明细归档掉,运行速度能快不少。还有一点,软件更新前一定先备份,我有一次手贱直接升级,结果新版本打不开旧数据,折腾了半天才找回。
财智7到底靠谱吗?用了这么久我的真实感受
最后说点掏心窝的话。财智7不是那种能让你一夜暴富的软件,它的核心价值就是帮你把账算明白,让你知道钱花哪儿了,哪些开销是没必要的。我用它最大的收获不是省了多少钱,而是养成了每笔消费都过一遍脑子的习惯。现在每次想买非必需品,我都会下意识想一下财智7里那个预算红色警告。如果你指望装个软件就自动赚钱,那趁早死心。但如果你愿意花点时间把账记清楚,财智7绝对是个好帮手,比那些花里胡哨的手机记账App更适合深度理财用户。
此内容由AI根据文章内容自动生成,并已由人工审核

 喜欢
 顶
 难过
 囧
 围观
 无聊
 财智7怎么用才赚
 RadLight播放器
 有远见的人都在
 Adobe Acrobat